Les modèles économiques classiques qui expliquent la relation entre le chômage et la hausse des prix s’effondrent sous le poids des données réelles. Pendant des décennies, les décideurs et les étudiants se sont appuyés sur la courbe de Phillips comme boussole fiable. Cela promet une relation inverse simple. En d’autres termes, si nous voulons réduire le chômage, nous devons accepter une inflation plus élevée. Si nous voulons la stabilité des prix, nous devons accepter le chômage.
Ce compromis est utile. C’était également faux.
Théorie originale : un mécanisme salarial simple
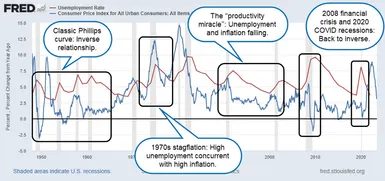
Le concept a été développé en 1958 par l’économiste néo-zélandais William Phillips. Il a analysé les données britanniques de 1861 à 1957. Ses découvertes étaient concrètes et profondes. En d’autres termes, le taux de variation des salaires nominaux était étroitement lié au taux de chômage.
La logique est simple. Un faible taux de chômage signifie une pénurie de main-d’œuvre. L’entreprise doit embaucher du personnel. Pour attirer les talents, il faut offrir une meilleure rémunération. La hausse des salaires augmente les coûts de production, et les entreprises ont tendance à répercuter ces coûts sur les consommateurs sous la forme de prix plus élevés. L’inflation augmente.
En revanche, lorsque le chômage est élevé, le pouvoir de négociation des salariés s’affaiblit. La croissance des salaires s’est arrêtée. L’inflation s’est refroidie.
Phillips a souligné une exception notable : une forte hausse du prix des biens importés. Mais la courbe s’est poursuivie après la guerre. Cela montre que les économies peuvent choisir leur station avec fréquence. Une faible inflation peut être associée à un chômage élevé, ou un faible chômage peut être associé à une inflation élevée. À long terme, on ne peut pas gagner sur deux tableaux.
Stagflation : l’effondrement du modèle
Les années 1970 ont brisé cette illusion. Les États-Unis ont connu une « stagflation ». C’est le scénario cauchemardesque d’un économiste keynésien. Cela signifie une inflation élevée et un chômage élevé en même temps.
Si la Courbe de Phillips était une loi stricte de la nature, cela ne devrait pas être possible. Les données ne correspondent tout simplement pas au modèle.
Cette théorie n’a pas seulement échoué dans les années 1970 ; Je suis toujours déçu. Au début des années 2000, les États-Unis ont connu une période de faible chômage et d’inflation relativement faible. La corrélation inverse disparaît. Pourquoi?
Plusieurs facteurs perturbent le cycle simple salaires-prix.
- Chocs induits par l’offre : Des événements tels que la crise pétrolière peuvent entraîner une hausse des prix quel que soit le nombre de personnes travaillant.
- Attentes d’inflation : Lorsque les entreprises s’attendent à une hausse des prix, elles augmentent de manière proactive les salaires et les prix pour rompre le lien avec le taux de chômage actuel.
- Technologie : L’ancien président de la Réserve fédérale, Alan Greenspan, a parlé du « miracle de la productivité » de la fin des années 1990. Le développement de la technologie a donné aux entreprises la possibilité de produire davantage avec moins d’employés et de contrôler les salaires, même dans un marché du travail tendu.
Critique de l’école autrichienne
L’effondrement de la courbe de Phillips était plus qu’une anomalie statistique. C’est devenu un champ de bataille théorique. Les économistes de l’École autrichienne d’économie estiment que ce modèle est fondamentalement erroné.
Ils soutiennent que la courbe de Phillips repose sur des hypothèses mathématiques et ignore les forces fondamentales qui animent l’économie réelle. Pour eux, la stagflation des années 1970 était plus qu’une anomalie. C’était la preuve que la théorie n’était pas fiable. Ils soutiennent que l’intervention du gouvernement pour manipuler le taux de chômage crée plus de distorsion que de stabilité, rendant ce compromis obsolète.
L’essentiel des décisions financières
La mort de la courbe de Phillips signifie-t-elle que les modèles macroéconomiques sont inutiles ? Non, cela signifie que nous devons creuser plus profondément.
En apparence, cette théorie a un sens intuitif. L’offre et la demande de travail modifient le pouvoir de fixation des prix. Mais le monde réel est chamboulé. L’emploi et l’inflation dépendent de facteurs complexes tels que les chaînes d’approvisionnement mondiales, les changements technologiques, la politique monétaire et la confiance des consommateurs.
La corrélation entre le chômage et l’inflation n’est pas un lien de causalité. Il n’y a aucune garantie que cela durera plus longtemps.
Il s’agit d’une distinction importante pour les investisseurs et les chefs d’entreprise. S’appuyer sur de simples compromis peut conduire à des erreurs de jugement fatales. Un chômage faible ne garantit pas une accélération de l’inflation. Une inflation élevée ne signifie pas que le marché du travail est faible.
L’ancienne carte ne correspond plus au territoire. Comprendre les nuances est la seule façon de naviguer dans la situation économique actuelle.