Klassieke economische modellen die de relatie tussen werkloosheid en stijgende prijzen verklaren, brokkelen af onder het gewicht van gegevens uit de praktijk. Decennia lang hebben besluitvormers en studenten vertrouwd op de Phillips-curve als betrouwbaar kompas. Dit belooft een eenvoudige omgekeerde relatie. Met andere woorden: als we de werkloosheid willen terugdringen, moeten we een hogere inflatie accepteren. Als we prijsstabiliteit willen, moeten we de werkloosheid accepteren.
Dit compromis is nuttig. Het was ook verkeerd.
Oorspronkelijke theorie: eenvoudig loonmechanisme
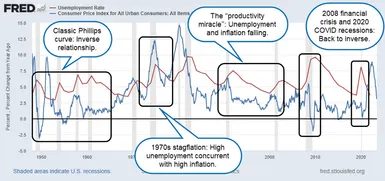
Het concept werd in 1958 ontwikkeld door de Nieuw-Zeelandse econoom William Phillips. Hij analyseerde Britse gegevens van 1861-1957. Zijn ontdekkingen waren concreet en diepgaand. Met andere woorden: het tempo van de verandering van de geldlonen hield nauw verband met het werkloosheidspercentage.
De logica is eenvoudig. Een lage werkloosheid betekent een tekort aan arbeidskrachten. Het bedrijf moet mensen aannemen. Om talent aan te trekken, moet u een betere beloning bieden. Stijgende lonen verhogen de productiekosten, en bedrijven hebben de neiging deze kosten door te berekenen aan de consumenten in de vorm van hogere prijzen. De inflatie stijgt.
Aan de andere kant, als de werkloosheid hoog is, verzwakt de onderhandelingsmacht van werknemers. De loongroei is gestopt. De inflatie is afgekoeld.
Phillips wees op één opmerkelijke uitzondering: een scherpe stijging van de prijs van geïmporteerde goederen. Maar daarna zette de curve zich na de oorlog voort. Dit laat zien dat economieën hun station met frequentie kunnen kiezen. Lage inflatie kan in verband worden gebracht met hoge werkloosheid, of lage werkloosheid kan in verband worden gebracht met hoge inflatie. Op de lange termijn kun je het niet allebei hebben.
Stagflatie: de ineenstorting van het model
De jaren zeventig hebben deze illusie doorbroken. De VS ervoeren “stagflatie”. Dit is het nachtmerriescenario van elke Keynesiaanse econoom. Dit betekent tegelijkertijd hoge inflatie en hoge werkloosheid.
Als de Phillips Curve een strikte natuurwet zou zijn, zou dit niet mogelijk zijn. De gegevens passen gewoon niet in het model.
Deze theorie faalde niet alleen in de jaren zeventig; Ik ben nog steeds teleurgesteld. Begin jaren 2000 kenden de Verenigde Staten een periode van lage werkloosheid en relatief lage inflatie. De omgekeerde correlatie verdwijnt. Waarom?
Er zijn verschillende factoren die de eenvoudige loon-prijscyclus verstoren.
- Aanbodgeïnduceerde schokken: Gebeurtenissen zoals de oliecrisis kunnen ervoor zorgen dat de prijzen stijgen, ongeacht het aantal mensen dat werkt.
- Inflatieverwachtingen: Wanneer bedrijven verwachten dat de prijzen zullen stijgen, verhogen ze proactief de lonen en prijzen om de link met het huidige werkloosheidspercentage te verbreken.
- Technologie: Voormalig voorzitter van de Federal Reserve, Alan Greenspan, sprak over het ‘productiviteitswonder’ van eind jaren negentig. De ontwikkeling van technologie heeft bedrijven de mogelijkheid gegeven om meer te produceren met minder werknemers en de lonen onder controle te houden, zelfs op een krappe arbeidsmarkt.
Kritiek op de Oostenrijkse school
De ineenstorting van de Phillipscurve was meer dan een statistische anomalie. Het werd een theoretisch slagveld. Economen van de Oostenrijkse School voor Economie zijn van mening dat dit model fundamenteel gebrekkig is.
Zij beweren dat de Phillips-curve gebaseerd is op wiskundige aannames en voorbijgaat aan de fundamentele krachten die de reële economie aandrijven. Voor hen was de stagflatie van de jaren zeventig meer dan een anomalie. Het was het bewijs dat de theorie onbetrouwbaar was. Zij beweren dat overheidsingrijpen om de werkloosheid te manipuleren meer vervorming dan stabiliteit creëert, waardoor dit compromis achterhaald wordt.
De bottom line van financiële beslissingen
Betekent het einde van de Phillipscurve dat macro-economische modellen nutteloos zijn? Nee, het betekent dat we dieper moeten graven.
Oppervlakkig gezien is deze theorie intuïtief logisch. Vraag en aanbod van arbeid veranderen het prijszettingsvermogen. Maar de echte wereld is een puinhoop. Werkgelegenheid en inflatie worden aangedreven door complexe factoren zoals mondiale toeleveringsketens, technologische veranderingen, monetair beleid en consumentenvertrouwen.
Het verband tussen werkloosheid en inflatie is geen oorzakelijk verband. Er is geen garantie dat het langer meegaat.
Dit is een belangrijk onderscheid voor investeerders en bedrijfsmanagers. Vertrouwen op eenvoudige afwegingen kan tot fatale verkeerde inschattingen leiden. Een lage werkloosheid garandeert geen versnelling van de inflatie. Hoge inflatie betekent niet dat de arbeidsmarkt zwak is.
De oude kaart komt niet meer overeen met het gebied. Het begrijpen van de nuances is de enige manier om door de huidige economische situatie te navigeren.