I modelli economici classici che spiegano la relazione tra disoccupazione e aumento dei prezzi si stanno sgretolando sotto il peso dei dati del mondo reale. Per decenni, i decisori e gli studenti hanno fatto affidamento sulla curva di Phillips come bussola affidabile. Ciò promette una semplice relazione inversa. In altre parole, se vogliamo ridurre la disoccupazione, dobbiamo accettare un’inflazione più elevata. Se vogliamo la stabilità dei prezzi, dobbiamo accettare la disoccupazione.
Questo compromesso è utile. Era anche sbagliato.
Teoria originale: meccanismo salariale semplice
Il concetto è stato sviluppato nel 1958 dall’economista neozelandese William Phillips. Ha analizzato i dati britannici dal 1861 al 1957. Le sue scoperte furono concrete e profonde. In altre parole, il tasso di variazione dei salari monetari era strettamente correlato al tasso di disoccupazione.
La logica è semplice. Un basso tasso di disoccupazione significa una carenza di manodopera. L’azienda ha bisogno di assumere persone. Per attrarre talenti è necessario offrire compensi migliori. L’aumento dei salari aumenta i costi di produzione e le aziende tendono a trasferire questi costi sui consumatori sotto forma di prezzi più alti. L’inflazione sale.
D’altro canto, quando la disoccupazione è elevata, il potere contrattuale dei dipendenti si indebolisce. La crescita dei salari si è fermata. L’inflazione si è raffreddata.
Phillips ha sottolineato un’eccezione degna di nota: un forte aumento del prezzo dei beni importati. Ma dopo la guerra la curva continuò. Ciò dimostra che le economie possono scegliere la propria stazione con frequenza. Una bassa inflazione può essere associata a un’elevata disoccupazione, mentre una bassa disoccupazione può essere associata a un’inflazione elevata. A lungo termine, non puoi avere entrambe le cose.
Stagflazione: il collasso del modello
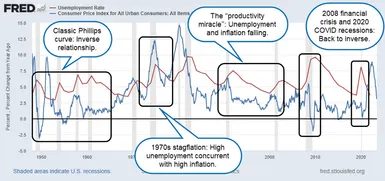
Gli anni ’70 mandarono in frantumi questa illusione. Gli Stati Uniti hanno sperimentato la “stagflazione”. Questo è lo scenario da incubo di un economista keynesiano. Ciò significa alta inflazione e alta disoccupazione allo stesso tempo.
Se la Curva di Phillips fosse una rigorosa legge della natura, ciò non dovrebbe essere possibile. I dati semplicemente non si adattano al modello.
Questa teoria non solo fallì negli anni ’70; Sono ancora deluso. Agli inizi degli anni 2000, gli Stati Uniti hanno vissuto un periodo di bassa disoccupazione e inflazione relativamente bassa. La correlazione inversa scompare. Perché?
Ci sono diversi fattori che interrompono il semplice ciclo salari-prezzi.
- Shock indotti dall’offerta: Eventi come la crisi petrolifera possono causare un aumento dei prezzi indipendentemente dal numero di persone che lavorano.
- Aspettative di inflazione: quando le aziende prevedono un aumento dei prezzi, aumentano proattivamente salari e prezzi per spezzare il legame con l’attuale tasso di disoccupazione.
- Tecnologia: L’ex presidente della Federal Reserve Alan Greenspan ha parlato del “miracolo della produttività” della fine degli anni ’90. Lo sviluppo della tecnologia ha dato alle aziende l’opportunità di produrre di più con meno dipendenti e di mantenere i salari sotto controllo anche in un mercato del lavoro ristretto.
Critica alla scuola austriaca
Il crollo della curva di Phillips è stato più di un’anomalia statistica. È diventato un campo di battaglia teorico. Gli economisti della Scuola Austriaca di Economia ritengono che questo modello sia fondamentalmente difettoso.
Sostengono che la curva di Phillips si basa su presupposti matematici e ignora le forze fondamentali che guidano l’economia reale. Per loro, la stagflazione degli anni ’70 era più di un’anomalia. Era la prova che la teoria era inaffidabile. Sostengono che l’intervento del governo per manipolare il tasso di disoccupazione crea più distorsione che stabilità, rendendo questo compromesso obsoleto.
Il risultato finale delle decisioni finanziarie
La morte della curva di Phillips significa che i modelli macroeconomici sono inutili? No, significa che dobbiamo scavare più a fondo.
In superficie, questa teoria ha un senso intuitivo. La domanda e l’offerta di lavoro modificano il potere di fissazione dei prezzi. Ma il mondo reale è incasinato. L’occupazione e l’inflazione sono guidate da fattori complessi come le catene di approvvigionamento globali, il cambiamento tecnologico, la politica monetaria e la fiducia dei consumatori.
La correlazione tra disoccupazione e inflazione non è causale. Non vi è alcuna garanzia che durerà più a lungo.
Questa è una distinzione importante per investitori e manager aziendali. Affidarsi a semplici compromessi può portare a fatali errori di valutazione. Il basso tasso di disoccupazione non garantisce un’accelerazione dell’inflazione. Un’inflazione elevata non significa che il mercato del lavoro sia debole.
La vecchia mappa non corrisponde più al territorio. Comprendere le sfumature è l’unico modo per orientarsi nell’attuale situazione economica.