Klassische Wirtschaftsmodelle, die den Zusammenhang zwischen Arbeitslosigkeit und steigenden Preisen erklären, zerfallen unter der Last realer Daten. Seit Jahrzehnten verlassen sich Entscheidungsträger und Studierende auf die Phillips-Kurve als zuverlässigen Kompass. Dies verspricht eine einfache umgekehrte Beziehung. Mit anderen Worten: Wenn wir die Arbeitslosigkeit reduzieren wollen, müssen wir eine höhere Inflation akzeptieren. Wenn wir Preisstabilität wollen, müssen wir Arbeitslosigkeit akzeptieren.
Dieser Kompromiss ist nützlich. Es war auch falsch.
Ursprüngliche Theorie: einfacher Lohnmechanismus
Das Konzept wurde 1958 vom neuseeländischen Ökonomen William Phillips entwickelt. Er analysierte britische Daten von 1861 bis 1957. Seine Entdeckungen waren konkret und tiefgreifend. Mit anderen Worten: Die Änderungsrate der Geldlöhne hing eng mit der Arbeitslosenquote zusammen.
Die Logik ist einfach. Eine niedrige Arbeitslosenquote bedeutet einen Arbeitskräftemangel. Das Unternehmen muss Leute einstellen. Um Talente anzuziehen, müssen Sie eine bessere Vergütung bieten. Steigende Löhne erhöhen die Produktionskosten, und Unternehmen neigen dazu, diese Kosten in Form höherer Preise an die Verbraucher weiterzugeben. Die Inflation steigt.
Andererseits schwächt sich bei hoher Arbeitslosigkeit die Verhandlungsmacht der Arbeitnehmer ab. Das Lohnwachstum ist gestoppt. Die Inflation hat sich abgekühlt.
Phillips wies auf eine bemerkenswerte Ausnahme hin: einen starken Preisanstieg bei importierten Waren. Doch danach ging die Kurve nach dem Krieg weiter. Dies zeigt, dass Volkswirtschaften ihre Station mit Frequenz wählen können. Eine niedrige Inflation kann mit einer hohen Arbeitslosigkeit verbunden sein, oder eine niedrige Arbeitslosigkeit kann mit einer hohen Inflation verbunden sein. Auf lange Sicht kann man nicht beides haben.
Stagflation: der Zusammenbruch des Modells
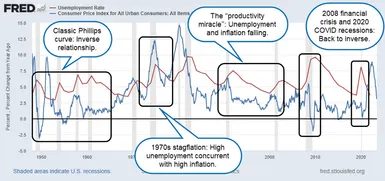
Die 1970er Jahre zerstörten diese Illusion. Die USA erlebten eine „Stagflation“. Dies ist das Albtraumszenario eines keynesianischen Ökonomen. Das bedeutet gleichzeitig hohe Inflation und hohe Arbeitslosigkeit.
Wenn die Phillips-Kurve ein strenges Naturgesetz wäre, wäre dies nicht möglich. Die Daten passen einfach nicht zum Modell.
Diese Theorie scheiterte nicht nur in den 1970er Jahren; Ich bin immer noch enttäuscht. Zu Beginn der 2000er Jahre erlebten die Vereinigten Staaten eine Zeit niedriger Arbeitslosigkeit und relativ niedriger Inflation. Die inverse Korrelation verschwindet. Warum?
Es gibt mehrere Faktoren, die den einfachen Lohn-Preis-Zyklus stören.
- Angebotsbedingte Schocks: Ereignisse wie die Ölkrise können unabhängig von der Zahl der arbeitenden Menschen zu einem Preisanstieg führen.
- Inflationserwartungen: Wenn Unternehmen steigende Preise erwarten, erhöhen sie proaktiv Löhne und Preise, um die Verbindung zur aktuellen Arbeitslosenquote aufzuheben.
- Technologie: Der frühere Vorsitzende der US-Notenbank Alan Greenspan sprach vom „Produktivitätswunder“ der späten 1990er Jahre. Die Entwicklung der Technologie hat Unternehmen die Möglichkeit gegeben, mit weniger Mitarbeitern mehr zu produzieren und die Löhne auch in einem angespannten Arbeitsmarkt unter Kontrolle zu halten.
Kritik an der österreichischen Schule
Der Zusammenbruch der Phillips-Kurve war mehr als eine statistische Anomalie. Es wurde zu einem theoretischen Schlachtfeld. Ökonomen der Österreichischen Schule für Nationalökonomie halten dieses Modell für grundsätzlich fehlerhaft.
Sie argumentieren, dass die Phillips-Kurve auf mathematischen Annahmen basiert und die fundamentalen Kräfte ignoriert, die die Realwirtschaft antreiben. Für sie war die Stagflation der 1970er Jahre mehr als eine Anomalie. Es war ein Beweis dafür, dass die Theorie unzuverlässig war. Sie argumentieren, dass staatliche Eingriffe zur Manipulation der Arbeitslosenquote eher zu Verzerrungen als zu Stabilität führen und diesen Kompromiss überflüssig machen.
Das Endergebnis finanzieller Entscheidungen
Bedeutet der Tod der Phillips-Kurve, dass makroökonomische Modelle nutzlos sind? Nein, es bedeutet, dass wir tiefer graben müssen.
Oberflächlich betrachtet macht diese Theorie intuitiv Sinn. Arbeitskräfteangebot und -nachfrage verändern die Preissetzungsmacht. Aber die reale Welt ist durcheinander. Beschäftigung und Inflation werden durch komplexe Faktoren wie globale Lieferketten, technologischen Wandel, Geldpolitik und Verbraucherstimmung bestimmt.
Der Zusammenhang zwischen Arbeitslosigkeit und Inflation ist kein Kausalzusammenhang. Es gibt keine Garantie dafür, dass es länger hält.
Dies ist eine wichtige Unterscheidung für Investoren und Unternehmensleiter. Sich auf einfache Kompromisse zu verlassen, kann zu fatalen Fehleinschätzungen führen. Eine niedrige Arbeitslosigkeit ist keine Garantie für eine Beschleunigung der Inflation. Eine hohe Inflation bedeutet nicht, dass der Arbeitsmarkt schwach ist.
Die alte Karte stimmt nicht mehr mit dem Gebiet überein. Nur wenn man die Nuancen versteht, kann man sich in der aktuellen Wirtschaftslage zurechtfinden.