Los modelos económicos clásicos que explican la relación entre el desempleo y el aumento de los precios se están desmoronando bajo el peso de los datos del mundo real. Durante décadas, los tomadores de decisiones y los estudiantes han confiado en la curva de Phillips como una brújula confiable. Esto promete una relación inversa simple. En otras palabras, si queremos reducir el desempleo, tenemos que aceptar una inflación más alta. Si queremos estabilidad de precios, tenemos que aceptar el desempleo.
Este compromiso es útil. También estuvo mal.
Teoría original: mecanismo salarial simple
El concepto fue desarrollado en 1958 por el economista neozelandés William Phillips. Analizó datos británicos de 1861-1957. Sus descubrimientos fueron concretos y profundos. En otras palabras, la tasa de cambio de los salarios monetarios estaba estrechamente relacionada con la tasa de desempleo.
La lógica es simple. Una tasa de desempleo baja significa escasez de mano de obra. La empresa necesita contratar gente. Para atraer talento es necesario ofrecer una mejor remuneración. El aumento de los salarios eleva los costos de producción y las empresas tienden a trasladar estos costos a los consumidores en forma de precios más altos. La inflación aumenta.
Por otra parte, cuando el desempleo es alto, el poder de negociación de los empleados se debilita. El crecimiento de los salarios se ha detenido. La inflación se ha enfriado.
Phillips señaló una excepción notable: un fuerte aumento en el precio de los bienes importados. Pero después de eso la curva continuó después de la guerra. Esto muestra que las economías pueden elegir su estación con la frecuencia. Una inflación baja puede estar asociada con un desempleo alto o un desempleo bajo puede estar asociado con una inflación alta. A la larga, no se pueden tener las dos cosas.
Estanflación: el colapso del modelo
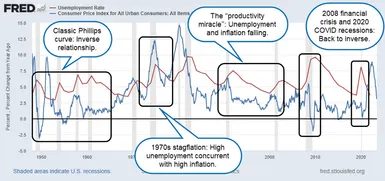
La década de 1970 hizo añicos esta ilusión. Estados Unidos experimentó una “estanflación”. Éste es el escenario de pesadilla de un economista keynesiano. Esto significa alta inflación y alto desempleo al mismo tiempo.
Si la Curva de Phillips fuera una estricta ley de la naturaleza, esto no debería ser posible. Los datos simplemente no se ajustan al modelo.
Esta teoría no sólo fracasó en los años 1970; Todavía estoy decepcionado. A principios de la década de 2000, Estados Unidos experimentó un período de bajo desempleo e inflación relativamente baja. La correlación inversa desaparece. ¿Por qué?
Hay varios factores que perturban el ciclo simple salario-precio.
- Choques inducidos por la oferta: Acontecimientos como la crisis del petróleo pueden hacer que los precios suban independientemente del número de personas que trabajen.
- Expectativas de inflación: Cuando las empresas esperan que los precios aumenten, aumentan proactivamente los salarios y los precios para romper el vínculo con la tasa de desempleo actual.
- Tecnología: El ex presidente de la Reserva Federal, Alan Greenspan, habló del “milagro de la productividad” de finales de los años noventa. El desarrollo de la tecnología ha brindado a las empresas la oportunidad de producir más con menos empleados y mantener los salarios bajo control incluso en un mercado laboral ajustado.
Críticas a la escuela austriaca
El colapso de la curva de Phillips fue más que una anomalía estadística. Se convirtió en un campo de batalla teórico. Los economistas de la Escuela Austríaca de Economía creen que este modelo es fundamentalmente defectuoso.
Sostienen que la curva de Phillips se basa en supuestos matemáticos e ignora las fuerzas fundamentales que impulsan la economía real. Para ellos, la estanflación de los años 1970 fue más que una anomalía. Era una prueba de que la teoría no era confiable. Sostienen que la intervención del gobierno para manipular la tasa de desempleo crea más distorsión que estabilidad, haciendo que este compromiso quede obsoleto.
El resultado final de las decisiones financieras
¿La muerte de la curva de Phillips significa que los modelos macroeconómicos son inútiles? No, significa que tenemos que profundizar más.
A primera vista, esta teoría tiene sentido intuitivo. La oferta y la demanda de mano de obra cambian el poder de fijación de precios. Pero el mundo real está en mal estado. El empleo y la inflación están impulsados por factores complejos como las cadenas de suministro globales, el cambio tecnológico, la política monetaria y la confianza del consumidor.
La correlación entre desempleo e inflación no es causalidad. No hay garantía de que dure más.
Esta es una distinción importante para inversores y administradores de empresas. Depender de simples concesiones puede conducir a errores de juicio fatales. El bajo desempleo no garantiza una aceleración de la inflación. Una inflación alta no significa que el mercado laboral sea débil.
El mapa antiguo ya no coincide con el territorio. Comprender los matices es la única forma de afrontar la situación económica actual.